
Steuererhöhung Vape 2027 – 2030
Es wird wieder teurer: Was sich bei der Liquidsteuer ändert
Eigentlich sah der ursprüngliche Plan des Gesetzgebers vor, nach dem Erreichen der vierten Stufe des Tabaksteuermodernisierungsgesetzes (TabStMoG) im Jahr 2026 eine mindestens zweijährige Steuerpause einzulegen. Doch der Bundesrat hat im Oktober 2026 eine erneute und drastische Erhöhung der E-Zigaretten-Steuer ab dem 01.01.2027 beschlossen. Ab 2027 steigt die Steuer schrittweise von 0,38 € bis auf 0,44 € pro ml im Jahr 2030.
Vom Versprechen zum Steuerhammer
Nach dem TabStMoG sollte die Steuer ab dem 01.01.2026 bei 0,32 €/ml einfrieren. Aus der angekündigten Marktbeobachtung wurde jedoch nichts: Das Finanzministerium diskutierte zunächst einen Aufschlag von 2 Cent, beschloss im Bundesrat im Oktober 2026 schlussendlich aber direkt einen Aufschlag von 6 Cent pro Milliliter ab 2027 – gefolgt von weiteren stufenweisen Erhöhungen um je 2 Cent pro Jahr bis 2030.
Hinweis: Egal ob Liquidsteuer, E-Zigaretten-Steuer oder Tabaksteuer für Vapes – rechtlich handelt es sich stets um die Bestimmungen des Tabaksteuermodernisierungsgesetzes (TabStMoG) für Substitute für Tabakwaren.
Steuersätze von 2022 bis 2030 im Überblick
| Zeitraum / Jahr | Steuer pro ml (netto) | Steuer 10ml (netto) | Effektive Steuer inkl. 19% MwSt. (10ml) | Grundlage / Anmerkung |
|---|---|---|---|---|
| 01.07.2022 – 31.12.2023 | 0,16 € | 1,60 € | 1,90 € | TabStMoG Stufe 1 |
| ab 01.01.2024 | 0,20 € | 2,00 € | 2,38 € | TabStMoG Stufe 2 |
| ab 01.01.2025 | 0,26 € | 2,60 € | 3,10 € | TabStMoG Stufe 3 |
| ab 01.01.2026 | 0,32 € | 3,20 € | 3,81 € | Letzte ursprünglich geplante Stufe |
| ab 01.01.2027 | 0,38 € | 3,80 € | 4,52 € | Bundesratsbeschluss Okt. 2026 (+6 Cent) |
| ab 01.01.2028 | 0,40 € | 4,00 € | 4,76 € | Bundesratsbeschluss Okt. 2026 (+2 Cent) |
| ab 01.01.2029 | 0,42 € | 4,20 € | 5,00 € | Bundesratsbeschluss Okt. 2026 (+2 Cent) |
| ab 01.01.2030 | 0,44 € | 4,40 € | 5,24 € | Endstufe laut Beschluss (+2 Cent) |
(Hinweis: Auf den Verkaufspreis zuzüglich der reinen Liquidsteuer fällt an der Kasse jeweils die gesetzliche Mehrwertsteuer von 19 % an.)
Welche Flüssigkeiten sind von der Steuer betroffen?
Die Steuer unterscheidet nicht nach dem Nikotingehalt – alle Flüssigkeiten, die zur Verwendung in E-Zigaretten bestimmt sind, gelten gesetzlich als Substitute für Tabakwaren und werden pro Milliliter besteuert:
- Fertig-Liquids (10ml) & Nikotinshots (10ml)
- Shortfills & Longfills (Aromen zum Selbstmischen)
- Pure Aromen sowie Basen (Propylenglykol / Pflanzliches Glycerin)
- Vorgefüllte Pod-Systeme (Prefilled Pods) & Einweg-E-Zigaretten
Auswirkung auf Großflaschen: Eine 100ml-Flasche neutrale Basis schlägt ab 2027 alleine mit 38,00 € reine Steuer netto (45,22 € brutto) zu Buche!
Kostenvergleich: Rauchen vs. Dampfen (2027 vs. 2030)
Trotz der deutlichen Verteuerung von E-Liquids bleibt das Dampfen finanziell weitaus günstiger als das Rauchen klassischer Tabakzigaretten – denn auch die Steuern auf Zigaretten wurden schrittweise angehoben (Erwartung bis zu 12 € pro Schachtel bis 2030).
| Zeitraum | Rauchen (1 Schachtel / Tag) | Dampfen (10ml / 2,5 Tage) | Ersparnis durch Dampfen |
|---|---|---|---|
| Pro Tag (2027) | ca. 9,10 € | ca. 4,76 € – 5,04 € | ca. 4,06 € – 4,34 € |
| Monatlich (2027) | ca. 273,00 € | ca. 142,80 € – 151,20 € | ca. 121,80 € – 130,20 € |
| Jährlich (2027) | ca. 3.321,50 € | ca. 1.737,40 € – 1.839,60 € | ca. 1.481,90 € – 1.584,10 € Ersparnis |
| Pro Tag (2030) | ca. 11,80 € | ca. 5,04 € – 5,32 € | ca. 6,48 € – 6,76 € |
| Monatlich (2030) | ca. 354,00 € | ca. 151,20 € – 159,60 € | ca. 194,40 € – 202,80 € |
| Jährlich (2030) | ca. 4.307,00 € | ca. 1.839,60 € – 1.941,80 € | ca. 2.365,20 € – 2.467,40 € Ersparnis |
Die Folgen der Dauer-Steuererhöhungen
Druck auf den Fachhandel
Hohe Bürokratiekosten durch Steuerbanderolen, Zollfreilager und Software belasten deutsche Qualitätshändler schwer.
Ausweichbewegungen
Immer mehr Konsumenten weichen auf Auslandsbestellungen oder den Graumarkt aus. Achtung: Importe müssen unaufgefordert beim Zoll nachversteuert werden!
Gesundheitspolitik
Je geringer der Preisabstand zur Verbrennungszigarette wird, desto schwächer fällt der Anreiz für Raucher aus, auf die risikoärmere Alternative umzusteigen.
Häufig gestellte Fragen (FAQ zur Liquidsteuer ab 2027)
Wie hoch ist die Liquidsteuer ab 2027?
Ab dem 1. Januar 2027 beträgt die Steuer 0,38 € netto pro Milliliter (zzgl. 19 % MwSt.). Für eine 10ml-Flasche bedeutet dies 3,80 € netto bzw. ca. 4,52 € brutto reine Steuerlast.
Gelten die Steuererhöhungen auch für nikotinfreie Liquids und Basen?
Ja, der Gesetzgeber unterscheidet nicht nach dem Nikotingehalt. Sämtliche Flüssigkeiten, die zur Verwendung in E-Zigaretten bestimmt sind (auch nikotinfreie Liquids, Aromen, Shortfills und PG/VG-Basen), werden voll besteuert.
Bleibt Dampfen trotz der neuen Steuer günstiger als Rauchen?
Ja, deutlich! Da auch die Steuern auf Tabakzigaretten steigen, spart ein Dampfer (10ml in 2,5 Tagen) im Jahr 2027 gegenüber einem Raucher (1 Schachtel/Tag) weiterhin rund 1.480 € bis 1.580 € pro Jahr.
Darf ich steuerfreie Liquids aus dem Ausland bestellen?
Nein! Wer E-Liquids im Ausland bestellt und nach Deutschland importiert, ist gesetzlich verpflichtet, diese unaufgefordert beim deutschen Zoll anzumelden und nachzuversteuern. Nicht angemeldete Ware gilt als Steuerhinterziehung.
Jetzt bevorraten & vergleichen: Finde deine Lieblingsliquids & Hardware im freshishastore!
ZUM FRESHISHASTORE SORTIMENT →

Black Week & Black Friday 2026 | Bis zu 83% Rabatt bei Freshishastore
Vape | Shisha | Tabakerhitzer | Zigaretten | Pouches Black Week Freshishastore, Black Friday E-Zigarette Deals, ELFBAR Black Friday Rabatt, Vape Sale Deutschland, Freshishastore Angebote
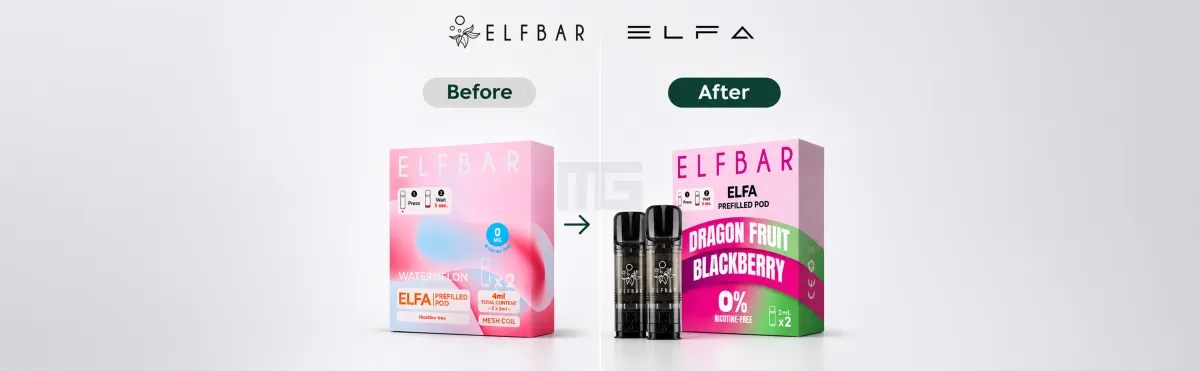
Neues Verpackungsdesign: ELFBAR ELFA Pods 0mg Nikotinfrei
Vape 2026, elfa, elfbar, nikotinfrei, 0mg, verpackung, design, 2027
Steuererhöhung Vape 2027-2030 | Neue Liquidsteuer & Kosten
Vape Steuererhöhung Vape 2027, E-Zigaretten Steuer 2027 2030, Liquidsteuer Deutschland, TabStMoG Steuererhöhung, Kostenvergleich Dampfen Rauchen
Vaporesso VAST Pod Kit | 10 ml Tank, 1600 mAh & Tri-Core Mesh
Vape vape, akku, pod kit, e-zigarette, vaporesso, vast, Vaporesso E-Zigarette
Adalya 3+1 Aktion | Gratis Levo Open Pod Kit beim Kauf von 3 Liquids
Vape liquid, aktion, gratis, pod kit, adalya, kostenlos, Levo Open
Geek Bar Spark Pod System | 800mAh Akku & Prefilled Pods
Vape geekvape, prefilled, pod, basisgerät, akku, geekbar, spark, geek bar

NEU: IQOS TEREA Bold Red & Black | Intensivste TEREA Sorten
Tabakerhitzer iqos, iluma, terea, tabak, sticks, erhitzer, Red, Black, bold
Squishy: Das ultimative Knet- & Stress-Relief-Erlebnis!
Diverses Squishy, Squishys, Dumpling, Butter, Waffle, Erdbeere, Traube, Schokolade, Geruch
Gegen das Aromenverbot | Petition für Geschmack & Vielfalt
Vape | B2B vape, 2026, VDEH, Wir lieben Geschmack, Aroma Verbot, Petition, Verband des eZigarrettenhandels